はじめに
帰化許可申請(以下、帰化申請)をご検討の方が最初に直面するのが、提出書類の多さです。
帰化の申請書類は、ご自身で作成するものと、役所や本国から集めるものに分かれ、在留資格の申請とは比較にならない量になります。
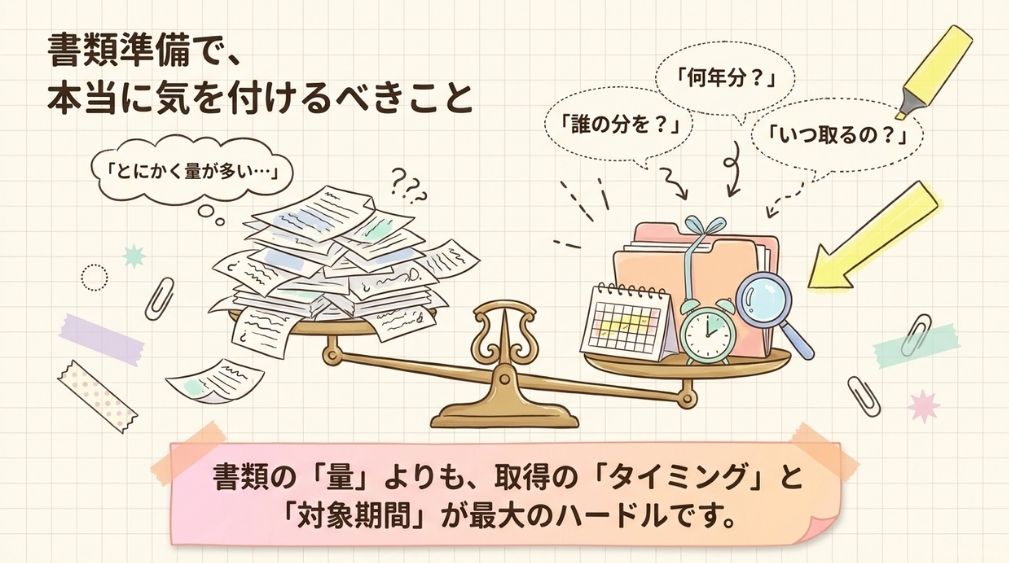
ただ、実際に手が止まる原因は「種類の多さ」ではないことがほとんどです。
多くの方がつまずくのは、その書類を何年分そろえるのか、いつ取得すればよいのかという点です。
特に税金と社会保険の証明書は、税目ごとに必要な年数が異なります。
この記事では、帰化の申請書類を「自分で作成する書類」「集める書類」に分けて整理し、税金・社会保険の証明書を何年分そろえるのか、いつ取得するのかまで踏み込んでご説明します。
なお、必要書類はご家族の状況・職業・国籍・管轄法務局によって変わります。
最終的に必要な書類は、必ず管轄の法務局でご確認ください。
帰化制度そのものの全体像については、帰化とは|永住との違い・条件・手続きの流れもあわせてご覧ください。
帰化の申請書類は「作成する書類」と「集める書類」に分かれます
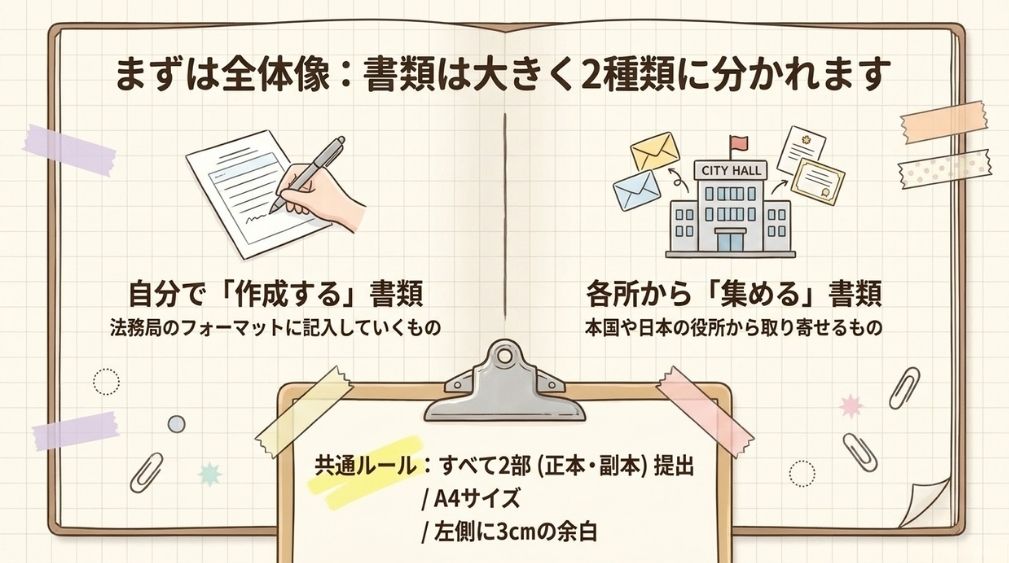
帰化の申請書類とは、帰化の条件を備えていることを証明するために法務局へ提出する書類の総称です。
申請者が様式に記入して作成するものと、役所・勤務先・本国から集めるものに分かれます。
添付書類について、国籍法施行規則第2条第3項は次のように定めています。
申請書には、次の事項を記載して申請をする者が署名し、帰化に必要な条件を備えていることを証するに足りる書類を添付しなければならない。
(出典:法務省『国籍法施行規則』)
つまり、法令上は書類名が網羅的に列挙されているわけではありません。
最終的に何を提出するかは、申請者の家族構成・職業・国籍・在留歴によって変わります。
そのため、住所地を管轄する法務局での事前相談を経て、担当者から個別に指示を受ける流れが基本となります。
なお、帰化許可申請は、申請しようとする方が自ら法務局または地方法務局に出頭し、書面によって行う必要があります(国籍法施行規則第2条第2項)。
申請者が15歳未満の場合は、法定代理人が申請します。
東京法務局は、父母がともに法定代理人である場合について、父母双方の来庁が必要としています。
父母が離婚している場合でも、父母双方が法定代理人となることがあります。
法定代理人が来庁する際は、運転免許証・パスポート・在留カードなどの身分証明書を持参してください。
提出方法にも共通のルールがあります。
書類は写真を含めすべて2部(正本と副本)を用意し、コピーはA4判・左とじで左側に3cm程度の余白を設けます。
パスポートや免許証など原本を提出できないものは、写しを2部準備し、相談時に原本を持参します。
(出典:東京法務局「帰化許可申請書に添付する書類(その他の国籍・地域の方)」更新日2026年9月4日)
なお法務局は「帰化許可申請のてびき」を用意しており、各案内も「てびき○ページ」を参照する形で書かれています。
着手前に管轄の法務局で入手してお読みください。
自分で作成する帰化の申請書類
ここでは、申請者ご自身が様式に記入して作成する書類をご説明します。
様式は法務局のホームページからダウンロードできるため、記入内容さえ整理できれば早い段階で着手できる部分です。
用紙・筆記具・写真の共通ルール
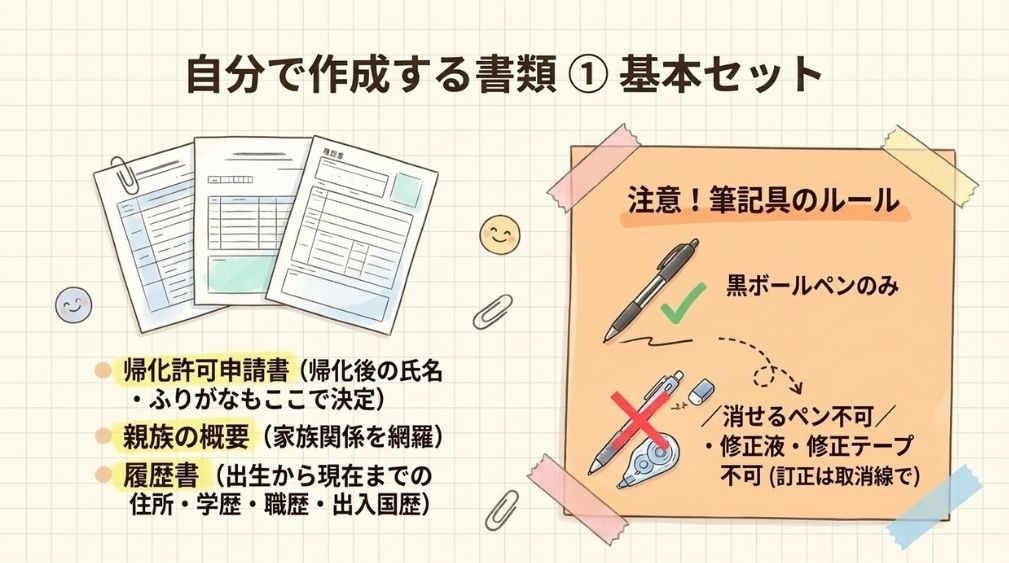
作成する書類には、法務省の「帰化許可申請のてびき」で共通のルールが定められています。
書き直しになりやすい部分ですので、記入を始める前にご確認ください。
- 用紙はA4判で紙質の丈夫なものを使用する
- 筆記具は黒インクのペンまたはボールペン。いわゆる「消せるボールペン」は使用できません。鉛筆も不可
- 誤記は取消線を引いて修正する。修正テープ・修正液は使用できません
- 動機書以外の書類は、パソコンで作成しても差し支えありません
写真にも規格があります。
申請の6か月前以内に撮影した5cm×5cmの、単身・無帽・正面上半身で鮮明に写ったものを2枚用意します。
カラー・白黒は問いません。
申請者が15歳未満の場合は、父母などの法定代理人と一緒に撮影したものを使用します。
在留資格の申請で使う証明写真とは寸法が異なりますので、流用はできません。
なお、写真を申請書に貼るかどうかは案内が分かれていますので、貼付の要否は管轄の法務局にご確認ください。
帰化許可申請書・親族の概要・履歴書
中心となるのが帰化許可申請書です。
国籍・出生地・現住所のほか、父母の氏名や帰化後の本籍地、日本で名乗る氏名などを記載します。
帰化後の氏名は自由に定められますが、使用できる文字に制限があります。
名は原則として、常用漢字表に掲げる漢字と人名用漢字(戸籍法施行規則で定められた漢字)、ひらがな、カタカナ以外は使用できません。
氏についてはその他の正しい日本文字も使用できます。
帰化許可後の変更は原則として認められませんので、慎重にお決めください。
また、令和7年(2025年)5月26日から戸籍に氏名の振り仮名が記載される制度が始まっており、帰化により新たに戸籍に記載される方は、帰化の手続きのなかで氏名の振り仮名も定めます。
振り仮名は、その氏名に用いる文字の読み方として一般に認められているものである必要があります。
帰化後の本籍に住居表示を使う場合は「○丁目○番」までとなり、号は記載できません。
親族の概要は、配偶者・父母・兄弟姉妹・子などの続柄や職業、現住所を記載する書類です。
ご親族との交流が途絶えている方は、作成に時間がかかるケースが多くみられます。
履歴書(その1)(その2)では、出生から現在までの住所・学歴・職歴・出入国歴を記載します。
出入国歴を書き切れない場合は、出入国歴表を継続用紙として使用します。
生計の概要・事業の概要
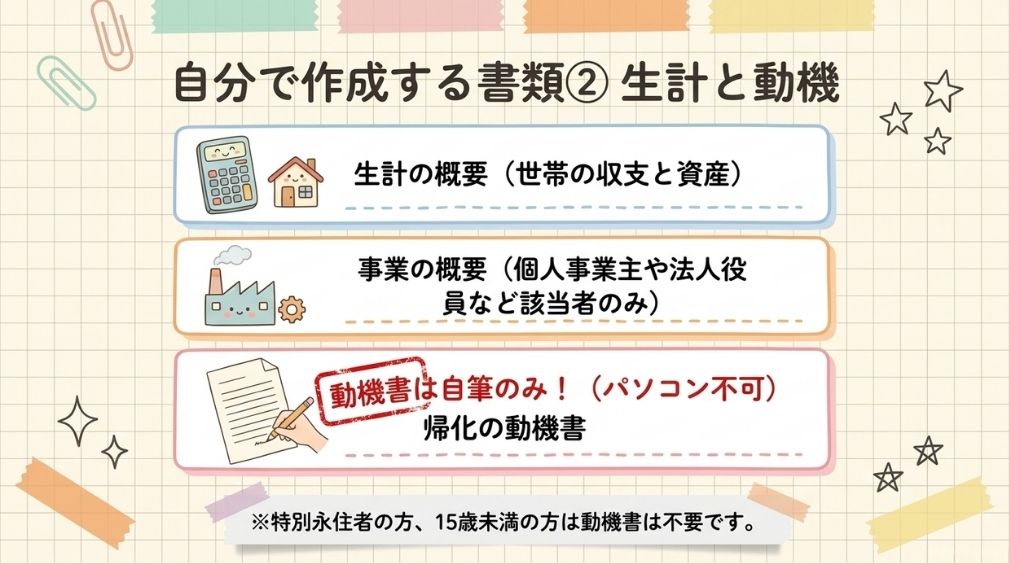
生計の概要(その1)(その2)は、世帯としての収入・支出・資産・負債の状況を示す書類です。
帰化の生計条件を確認するための中心資料にあたります。
事業の概要は、次のいずれかに当てはまる場合に作成します。
- 申請者ご本人、または申請者の生計を維持している配偶者その他の親族が、個人で事業を営んでいる、あるいは会社等の法人を経営している場合
- 申請者が会社等の法人の役員その他の経営に従事している場合
- 共同で個人事業を経営している場合
- 申請者の生計が、世帯を異にする配偶者その他の親族の収入で維持されており、その方が事業経営者である場合
ご本人が給与所得者であっても、ご家族の事業の状況によっては対象になります。
複数の事業を経営している場合は、一事業ごとに作成します。
帰化の動機書・宣誓書
帰化の動機書は、日本国籍の取得を希望する理由を記載する書類です。
来日の経緯や日本で暮らして感じたこと、今後の生活の展望などをまとめます。
この書類は、申請者本人が自筆で作成する必要があります。
パソコンによる作成および代筆は認められていません。
なお、特別永住者の方は作成不要とされています。
あわせて宣誓書も提出しますが、これは事前に作成するものではありません。
受付の際に交付され、申請者本人がその場で自筆により署名します。
申請者が15歳未満の場合は、帰化の動機書・宣誓書・履歴書のいずれも作成不要とされています。
また、管轄の法務局によっては、自宅・勤務先・事業所付近の略図の作成を求められることがあります。
(出典:東京法務局「帰化相談(初回相談)を希望される方へ」、法務省「帰化許可申請のてびき」)
身分関係・居住歴を証明する書類
続いて、収集が必要な書類のうち、身分関係と居住歴に関するものをご説明します。
ここは本国から取り寄せる書類が含まれるため、最も時間がかかる領域です。
準備の初期段階から着手することをおすすめします。
本国(国籍国)から取り寄せる書類
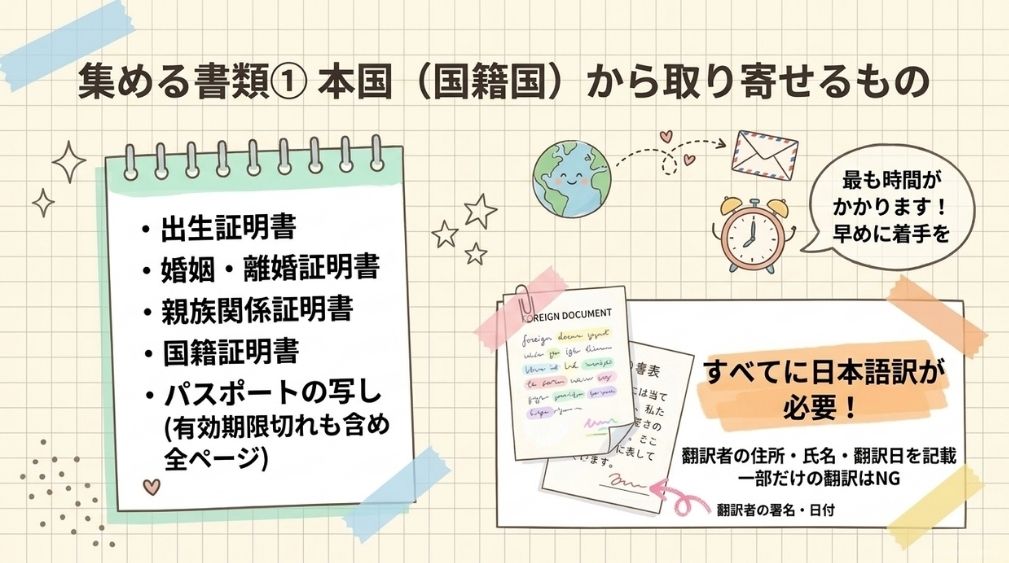
出生や婚姻の事実、国籍を証明するための書類です。
国によって名称も取得方法も大きく異なります。
- 出生証明書(誰の子として生まれたかを証明)
- 婚姻証明書・離婚証明書(該当する場合。ご本人分とご両親分)
- 親族関係証明書(父母・本人・兄弟姉妹の関係が分かるもの)
- 国籍証明書
親族関係証明書に兄弟姉妹の記載がない場合は、別途、兄弟姉妹の出生証明書を求められます。
国籍証明書の取得時期には特に注意が必要です。
有効期限が設定されている場合があるうえ、国によっては取得の手続き自体が国籍の離脱につながる可能性も指摘されています。
有効期限のあるものは、法務局の担当者から指示があった時点で取得するよう案内されています。
なお、韓国・朝鮮の方については、国籍を証明する資料として、申請者の基本証明書(詳細)を準備します。
基本証明書を提出できない場合は、家族関係登録簿作成前の韓国・朝鮮の戸籍(除籍)謄本を準備します。
これは国籍証明書に代わる書類についての取扱いです。
出生・婚姻・親族関係などの身分関係の書類は別途必要ですのでご注意ください。
韓国・朝鮮の方には専用の案内ページが用意されていますので、そちらもご確認ください。
パスポートの写しも、国籍証明書とあわせて提出します。
有効期限が切れたものを含めて、所持しているすべてのパスポートが対象です。
未使用ページを除き、出入国などの押印がされている使用済みの全ページを提出します。
コピーは見開きで縦置きにし、左側に3cm程度の余白を設けてください。
国籍喪失等の証明書
帰化の条件のひとつに、日本国籍を取得することで元の国籍を失うことが挙げられています(国籍法第5条第1項第5号)。
これを確認するため、本国の国籍を喪失(離脱)した旨の証明書、または日本国籍を取得したときに本国の国籍を失う旨の証明書を求められる場合があります。
ただし、この書類は法務局の担当者から指示があった場合に提出するもので、最初から準備するものではありません。
また、本国法により日本に帰化すれば当然にその国籍を失う法制の国(韓国など)の場合は不要とされています。
日本国内で取得する書類
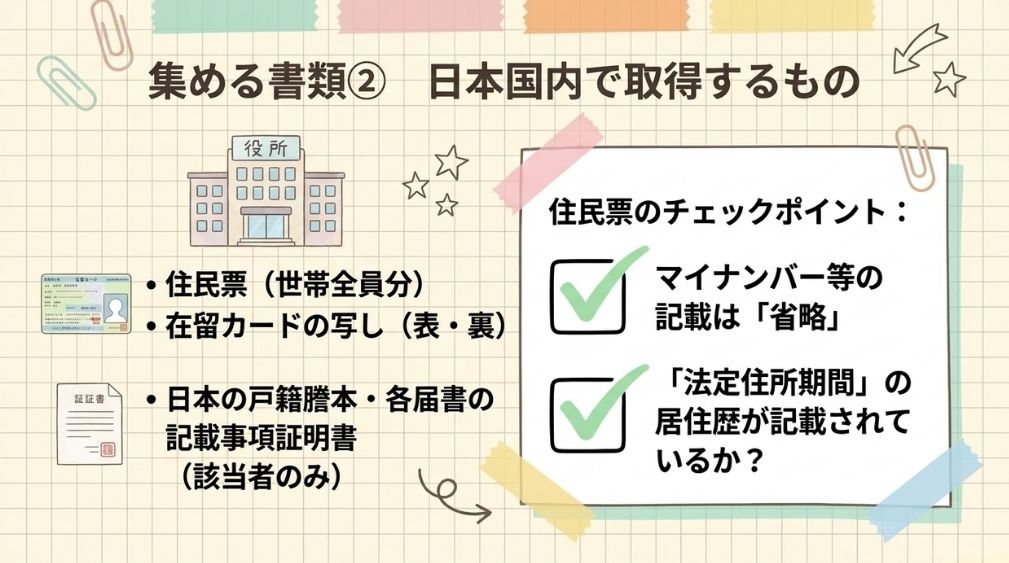
基本となるのは、住民票(世帯全員)と在留カード(表・裏)の写しです。
住民票は、氏名(通称名を含む)・在留資格・在留カード番号のほか、法定住所期間内の居住歴が記載されたものを取得し、マイナンバーと住民票コードは省略します。
同居者がいる場合は全員分が必要です。
なお、住民票に法定住所期間の居住歴が記載されていない場合は、その居住歴が記載された除住民票もあわせて取得します。
法定住所期間とは、帰化の住所条件を満たすための日本における住所期間です。
国籍法上の住所条件は原則として引き続き5年以上ですが(国籍法第5条第1項第1号)、日本国民の配偶者である場合や日本で生まれた場合など、申請者の身分関係等に応じて、国籍法第6条から第8条までの規定により緩和される場合があります。
ただし、2026年4月1日以降の帰化審査では、「日本社会に融和していること」の判断について、原則として10年以上の在留が必要とされる運用に見直されています。
これは法定の住所条件そのものが5年から10年に変わったという意味ではなく、法定の条件を満たすことを前提とした審査運用上の原則です。
個別の取扱いは管轄の法務局にご確認ください。
このほか、配偶者や父母が日本国民である場合などは日本の戸籍(除籍)謄本を、市区町村役場に出生届・婚姻届などを届け出ている場合は各届書の記載事項証明書を提出します。
ただし、届出事項の記載がある日本の戸籍(除籍)謄本を添付する場合は、原則として届書の記載事項証明書の提出は不要とされています。
届書は種類によって役場での保存期間が異なるため、早めに保管状況をご確認ください。
取得できない場合は受理証明書を提出します。
なお、特別永住者の方は、添付書類の案内ページが別に用意されています(特別永住者証明書カードの写しなど、提出物が一部異なります)。
外国語で書かれた書類の翻訳ルール
本国で取得した書類には、日本語訳を添付します。
翻訳には次のルールがあります。
- A4判の翻訳文を付け、翻訳者の住所・氏名・翻訳年月日を記載する
- 一部分のみの翻訳は認められない
- 翻訳者は、正確に翻訳できる方であればご本人を含めどなたでも可
- 氏名や出生地は、アルファベットではなくカタカナ・ひらがな・漢字を使用する
【最重要】税金・社会保険の証明書は何年分必要か
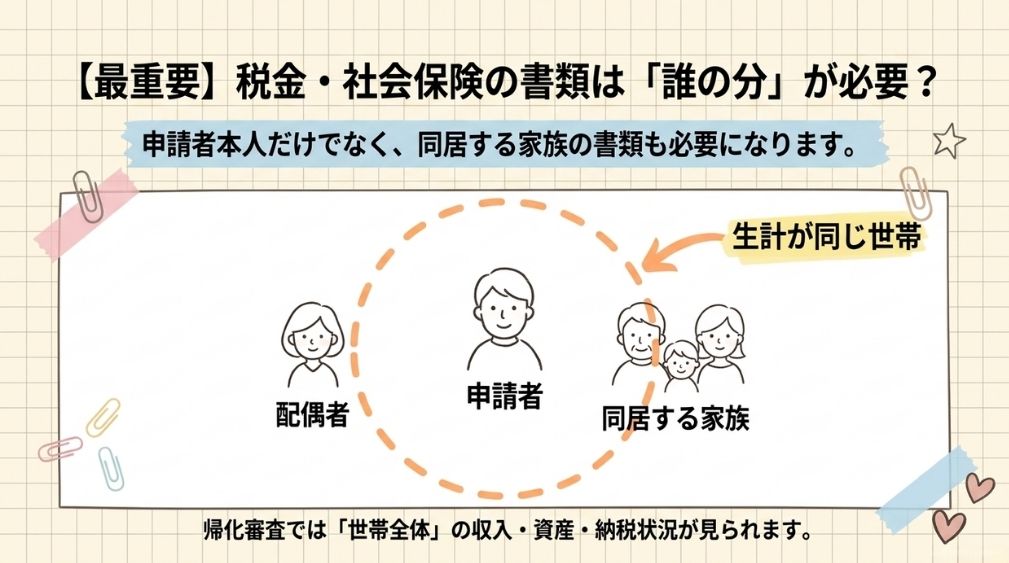
帰化の申請書類で最もご質問が多いのが、税金と社会保険の証明書を何年分そろえるかという点です。
ここは「税金は5年分」と一括りにできません。税目ごとに必要な年数が異なるためです。
はじめに、対象となるのは申請者ご本人の書類だけではありません。
東京法務局は、資産・収入と納税のいずれについても、配偶者(内縁関係を含む)や生計を同じくする方がいる場合は、その方に関する書類も必要としています。
ご結婚されている方や、ご家族と生計を共にしている方は、準備する書類が本人分だけの場合よりも大きく増えます。
なお、証明書の対象期間は、法令で一律に定められているわけではありません。
法務省が全国共通で公開している「帰化許可申請のてびき」でも、納税証明書等の一覧表に年数の記載はなく、「対象期間は、担当者の指示に従ってください」とされています。
そのため、公表内容や実際に求められる年数は、管轄の法務局の指示によります。
以下は東京法務局が公表している年数です(更新日2026年9月4日)。
準備の目安としてご覧いただき、実際に必要な年数は必ず管轄の法務局でご確認ください。
給与所得者(確定申告義務のない方)の場合
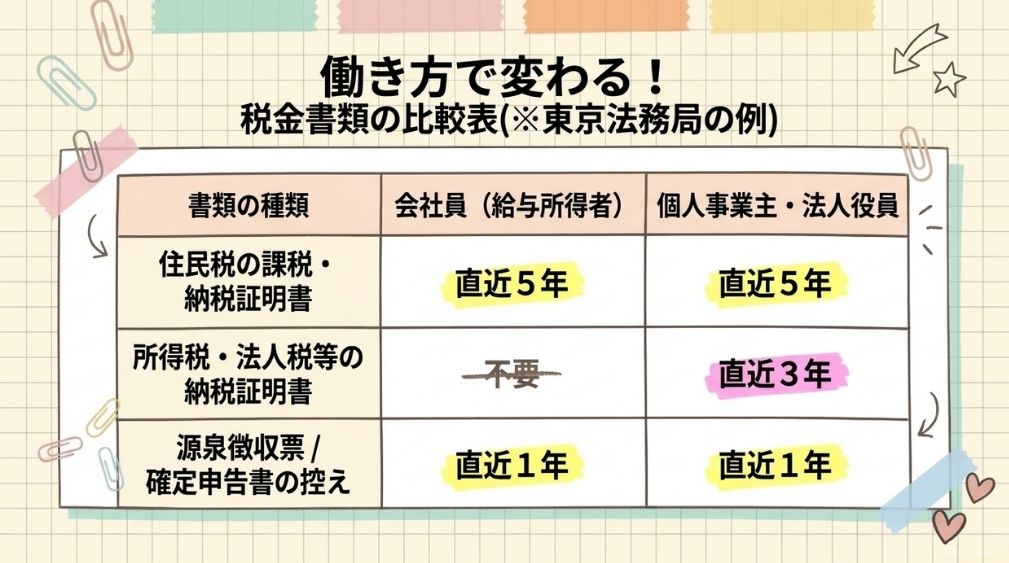
会社にお勤めで確定申告の義務がない方は、次の書類が基本となります。
| 書類名 | 必要な年数(東京法務局) | 取得先 |
|---|---|---|
| 都道府県・市区町村民税の課税証明書(又は非課税証明書) | 直近5年分 | 市区町村役場 |
| 都道府県・市区町村民税の納税証明書(又は非課税証明書) | 前年から5年分 | 市区町村役場 |
| 源泉徴収票 | 直近1年分 | 勤務先 |
| 住民税を適正な時期に納めていることを証明する資料 | 直近5年分 | 通帳の写し・領収書等 |
課税証明書は、総所得金額が記載されたものを取得します。
源泉徴収票については、直近1年間に転職等で複数の勤務先から発行された方はすべて提出し、その合計額が課税証明書の金額と一致しているかご確認ください。
納税証明書に未納額が記載されている(完納されていない)場合は、前々年の納税証明書も求められます。
住民税を特別徴収により納めている場合は、納付時期を証明する資料の提出は不要です。
給与から住民税が天引きされている方は、この点で準備が軽くなります。
確定申告義務がある方・個人事業主・法人役員の場合
上記の書類に加えて、次の書類が必要になります。
| 対象 | 書類名 | 必要な年数 |
|---|---|---|
| 確定申告義務がある方 | 所得税の納税証明書(その1・その2) | 直近3年分 |
| 確定申告義務がある方 | 所得税の確定申告書(添付書類を含む)の控え | 直近1年分 |
| 個人事業経営者の方 | 消費税の納税証明書(その1) | 直近3年分 |
| 個人事業経営者の方 | 事業税の納税証明書 | 直近3年分 |
| 個人事業経営者の方 | 源泉所得税徴収高計算書(納付書)等の写し | 直近1年分 |
| 会社等法人の役員の方 | 法人税の納税証明書(その1・その2) | 直近3年分 |
| 会社等法人の役員の方 | 法人の事業税・消費税の納税証明書 | 直近3年分 |
| 会社等法人の役員の方 | 法人都道府県・市区町村民税の納税証明書 | 直近1年分 |
| 会社等法人の役員の方 | 法人税の確定申告書(決算報告書等を含む)の控え | 直近1年分 |
| 会社等法人の役員の方 | 源泉徴収簿(申請者に関する部分)の写し | 直近1年分 |
| 会社等法人の役員の方 | 源泉所得税徴収高計算書(納付書)・領収済通知書の写し | 直近1年分 |
このように、所得税の納税証明書は3年分、確定申告書の控えは1年分というように、同じ税務関係の書類でも年数が揃っていません。
一覧表を作り、年数ごとに管理されることをおすすめします。
なお、確定申告義務の有無については税務署にご確認ください。
個別の税務判断は税理士の業務領域となりますので、申告内容そのものに疑問がある場合は税理士へのご相談をご検討ください。
社会保険料の納付証明書
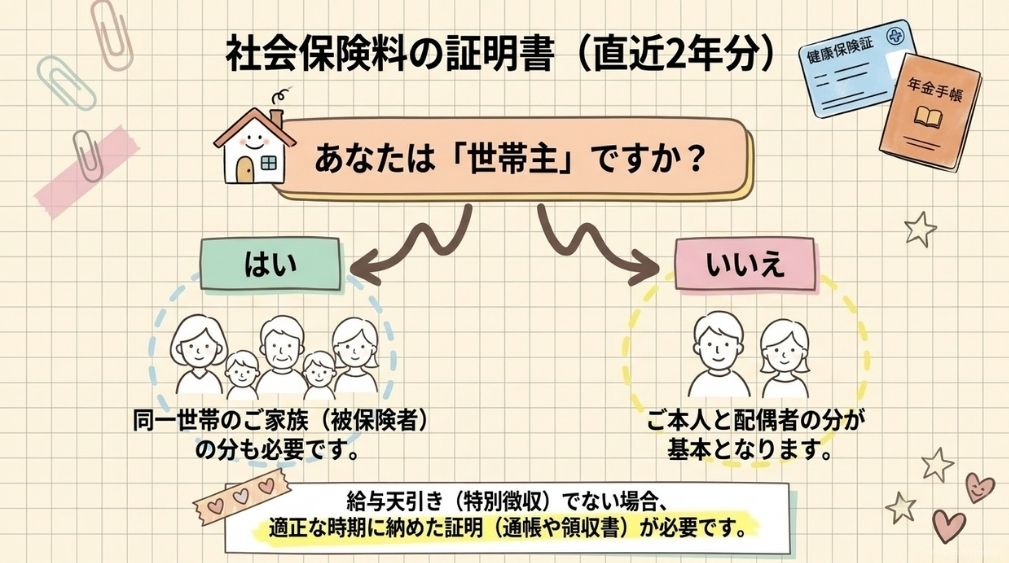
社会保険料に関する書類の年数も、税金と同様に管轄の法務局の指示によります。
すべての方が全種類を提出するわけではなく、加入している制度やお立場によって必要な書類が変わります。
以下は東京法務局が公表している内容です。
| 書類名 | 主な対象 | 必要な年数(東京法務局) |
|---|---|---|
| 公的年金保険料の納付証明書 | 申請者と配偶者。加えて申請者が世帯主である場合は、同一世帯の第1号被保険者 | 直近2年分 |
| 国民健康保険料の納付証明書 | 申請者が世帯主であって同一世帯に被保険者がいる場合の、申請者(世帯主)分 | 直近2年分 |
| 後期高齢者医療保険料の納付証明書 | 申請者と配偶者。加えて申請者が世帯主である場合は、同一世帯の75歳以上の方 | 直近2年分 |
| 介護保険料の納付証明書 | 申請者と配偶者。加えて申請者が世帯主である場合は、同一世帯の65歳以上の方 | 直近2年分 |
| 適用事業所の事業主に係る納付証明書 | 厚生年金保険法・健康保険法の適用事業所の事業主 | 直近2年分 |
| 社会保険料を適正な時期に納めていることを証する資料 | 上記から納付時期が判明しない場合 | 直近2年分 |
同一世帯のご家族の分が加わるのは、申請者ご本人が世帯主である場合です。
世帯主でない場合は、ご本人と配偶者の分が基本となります。
申請者を扶養している方が上記のいずれかに該当する場合は、その扶養者の納付証明書も必要とされています。
上記の各証明書から納付時期が判明しない場合に、通帳の写しや領収書などの資料が追加で必要になります。
社会保険料を特別徴収により納めている場合や、会社員で給与から天引きされている場合は、この資料の提出は不要です。
このほか、健康保険資格確認書(表・裏)の写し、またはマイナポータルの健康保険証の資格情報を世帯全員分準備します。
基礎年金番号や被保険者記号・番号が記載されている場合は、該当箇所をマスキングしてください。
受付月によって取得する年度が変わります
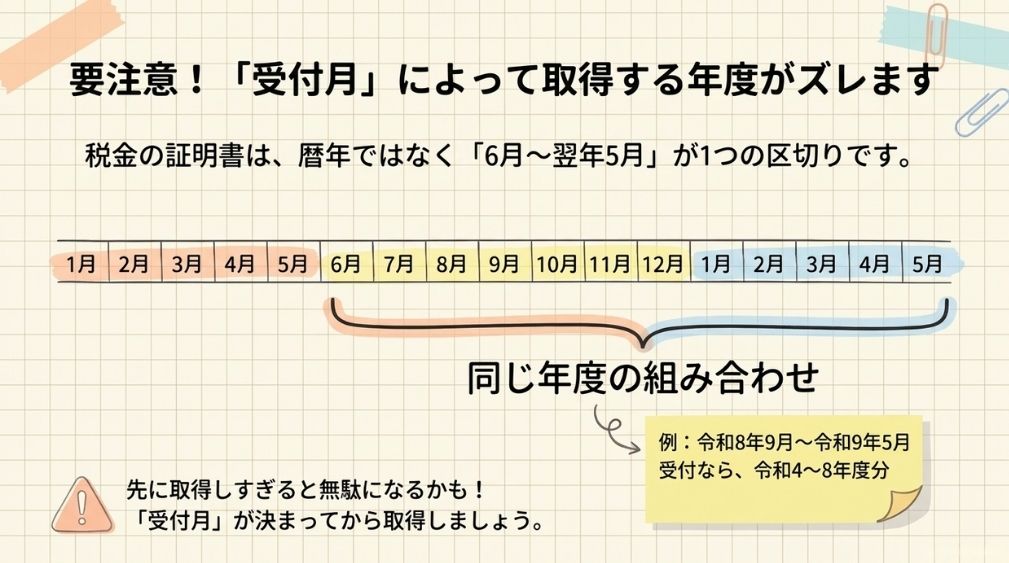
税金関係の証明書は、帰化許可申請を受け付ける月によって、取得すべき年度が変わります。
この点を知らずに先に取得してしまうと、取り直しが必要になる場合があります。
区切りは暦年ではなく、6月始まりで翌年5月までを1つの区分とする形です。
東京法務局は次のように案内しています。
| 受付時期 | 課税証明書 | 納税証明書 | 源泉徴収票 |
|---|---|---|---|
| 令和8年(2026年)9月〜令和9年(2027年)5月 | 令和4年度〜令和8年度 | 令和3年度〜令和7年度 | 令和7年分 |
| 令和9年(2027年)6月〜令和10年(2028年)5月 | 令和5年度〜令和9年度 | 令和4年度〜令和8年度 | 令和8年分 |
源泉徴収票については、令和9年(2027年)1月以降に受付をする方は、必要に応じて令和8年分も求められることがあります。
同様に、令和10年(2028年)1月以降に受付をする方は令和9年分が必要になる場合があります。
年をまたいでも、6月を迎えるまでは同じ年度の組み合わせです。
たとえば令和8年12月に受付をする方も、令和9年3月に受付をする方も、課税証明書は令和4年度から令和8年度までとなります。
また、こうした受付月別の案内を掲載していない法務局もあります。
前述のとおり対象期間は担当者の指示によりますので、ご自身の管轄法務局の案内を最優先でご確認ください。
帰化の審査については、2026年4月から運用の見直しが実施されています。
これは国籍法の改正ではなく、法務大臣の裁量に基づく審査運用の見直しとされており、示された内容は次の2点です。
- 「日本社会に融和していること」の判断について、原則として10年以上の在留を必要とする
- 素行の善良性・生計条件について、税金や社会保険料の納付状況を確認する期間を延ばす
前述のとおり、1は法定の住所条件(原則5年以上)が変わったという意味ではありません。
背景は帰化の厳格化とは|2026年4月からの新運用で詳しくご説明しています。
収入・資産・その他に関する書類
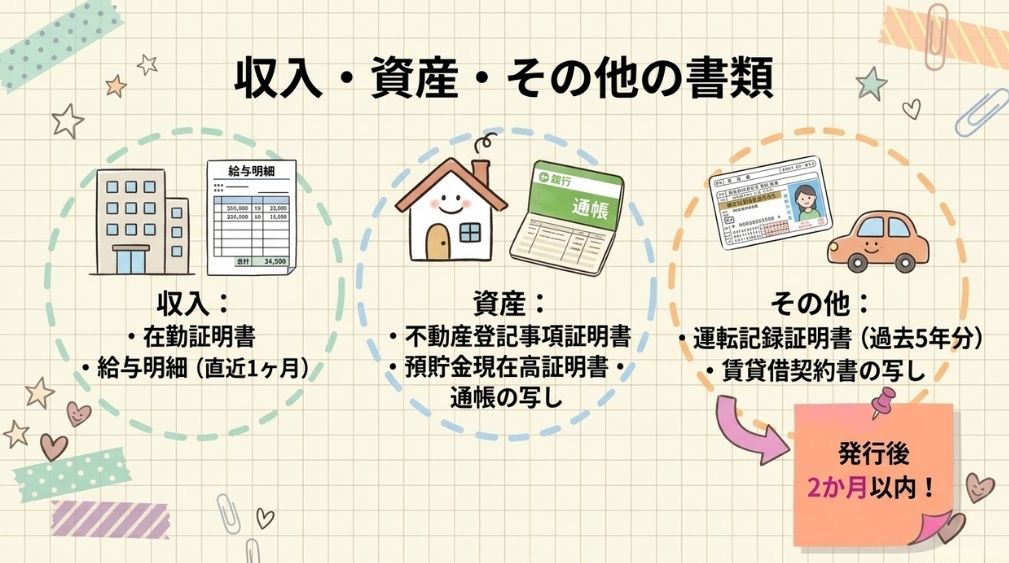
帰化の生計条件を確認するため、収入や資産の状況を示す書類も必要です。
こちらも、配偶者(内縁関係を含む)や生計を同じくする方がいる場合は、その方に関する書類が必要です。
ここでは、税金・社会保険以外の書類をまとめてご説明します。
収入関係では、給与所得者の方は在勤(在職)証明書と、直近1か月分の給与証明書または給与明細書(会社名の記載または押印があるもの)を準備します。
個人事業経営者の方は許認可証明書、会社等法人の役員の方は法人の登記事項証明書と許認可証明書が加わります。
資産関係では、不動産をお持ちの方は土地・建物登記事項証明書(マンションは区分建物登記事項証明書)、預貯金がある方は預貯金現在高証明書や通帳の写しを提出します。
ほかに、賃貸住宅にお住まいの方は賃貸借契約書の写し、国外居住親族を扶養している方は送金関係書類、年金や児童手当等を受給している方はその受給を証明する書面が必要です。
運転免許をお持ちの方は、運転記録証明書(5年間)を発行後2か月以内のもので準備し、運転免許証(表・裏)の写しを添えます。
免許を失効・取消しとなった方は、運転免許経歴証明書も求められます。
なお、運転記録証明書は帰化申請の結果が出るまでの間に、再度の提出を求められる場合があります。
有効期間が短いため、申請後も取得方法を控えておくと安心です。
このほか、在学・最終学歴・技能や資格を証する書面と、帰化相談質問票および帰化相談必要書類の確認表を初回相談までに記入して持参します。
書類は確認表の順番に並べる取扱いです。
日本語能力試験(JLPT)などを受験された方は、その結果も持参の対象とされています。
帰化の申請書類の準備でつまずきやすい3つのポイント
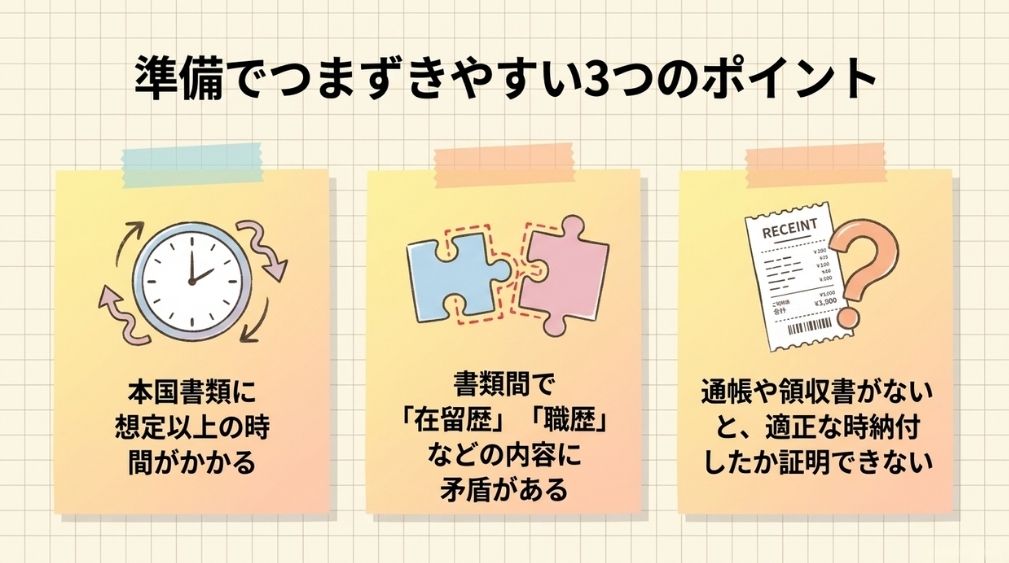
書類の種類と年数を把握しても、実際の準備段階では別の壁があります。
ここでは、実務でよくつまずく3つのポイントをご説明します。
不許可を避けるための7つの条件とあわせてご確認ください。
本国書類の取得に想定以上の時間がかかる
海外から書類を取り寄せる場合、発行までに数か月を要することがあります。
国によっては記録が保存されておらず、代替書類を特定して取り直す必要が生じるケースもあります。
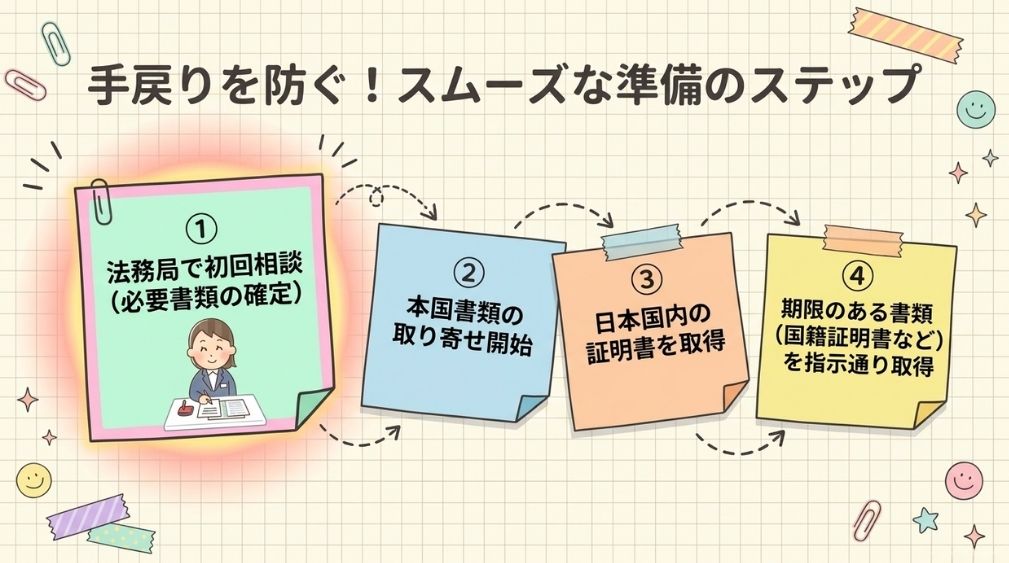
そのため、書類の準備は次の順番で進めるのが現実的です。
- 管轄の法務局に電話で相談の予約を入れ、初回相談までに用意するものを確認する
- 案内に従って本国書類の取得に着手する(最も時間がかかるため早めに動く)
- 日本国内の証明書(課税証明書・納税証明書等)を取得する
- 国籍証明書など取得時期に注意が必要な書類は、担当者の指示を受けてから取得する
法務省の「帰化許可申請のてびき」でも、書類の作成や取り寄せをする前に、必ず担当者に電話で予約のうえ相談することとされています。
ご親族に代理取得を依頼できる国や、在日大使館・領事館で取得できる国もあります。
証明書の有効期限と記載内容の整合性
住民票や登記事項証明書そのものに一律の有効期限が設定されているわけではありませんが、法務局から一定期間内に発行されたものを求められる場合があります。
先に集めすぎると取り直しが必要になります。
さらに重要なのが、在留歴・住所歴・職歴・婚姻歴に矛盾がないかという点です。
履歴書の記載と証明書の記載が食い違うと、追加の説明を繰り返し求められます。
過去に不許可歴のある方や、複雑な経緯をお持ちの方は特に注意が必要です。
このような経緯がある場合でも、事情を整理して申請し許可された例があります。
逮捕歴のある方の永住許可申請の事例(※個別事案により判断は異なります。)
納付状況が書類から判明しない場合
税金や社会保険料を「適正な時期に納めていたか」が各証明書から判明しない場合、通帳の写しや日付入りの領収書などの追加資料を求められます。
過去に納付の遅れがあった方は、この段階で経緯の説明が必要になります。
事業をされている方で確定申告や納税の状況に不安がある場合は、申請前に状況を整理しておくことをおすすめします。
法人税の確定申告をしていなかった事例(※個別事案により判断は異なります。)
帰化申請そのものの事例については、当事務所の申請事例のページでもご紹介しています。
就労の在留資格から帰化が許可された事例(※個別事案により判断は異なります。)
よくあるご質問
帰化の申請書類について、ご相談の際によくいただくご質問をまとめました。
Q. 証明書の有効期限はどれくらいですか?
書類によって異なります。証明書そのものに一律の期限があるわけではなく、提出先である法務局が「発行後○か月以内」といった条件を示します。
運転記録証明書は発行後2か月以内のものが必要とされています。
各書類の有効期限は初回相談時に説明するとしている法務局もあり、有効期限を確認してから準備したい場合は、手元にある書類のみを用意して初回相談を予約する方法も案内されています。
国籍証明書は、担当者から指示があった時点で取得するよう案内されています。
Q. 特別永住者でも帰化の動機書は必要ですか?
特別永住者の方は、帰化の動機書の作成は不要とされています。
添付書類の案内ページも特別永住者の方向けに別途用意されており、特別永住者証明書カードの写しを提出するなど提出物が一部異なります。
管轄の法務局のページでご確認ください。
Q. 永住許可申請の必要書類とは何が違いますか?
永住許可申請は出入国在留管理庁(以下、入管庁)への手続きであるのに対し、帰化申請は法務局への手続きです。
最も大きな違いは、帰化では本国から取り寄せる出生・婚姻・親族関係などの身分関係の書類が必要になる点です。
税金・社会保険の確認期間については、永住許可申請でも申請の類型や現在の在留資格によって求められる年数が異なるため、帰化の方が常に長いとは限りません。
永住については在留資格『永住者』についてをご覧ください。
まとめ
帰化の申請書類は、ご自身で作成する書類と、役所・勤務先・本国から集める書類に分かれます。
準備でつまずかないために、次の6点を押さえておいてください。
- 提出はすべて2部(正本+副本)。コピーはA4判・左側3cmの余白
- 税金・資産収入の書類は、配偶者や生計を同じくする方がいる場合はその方の分も必要
- 税金の証明書は税目ごとに年数が違う(東京法務局では住民税関係5年分・所得税の納税証明書3年分)
- 社会保険料の納付証明書は、東京法務局では直近2年分
- 証明書の対象期間は担当者の指示によるため、必要な年数は必ず管轄の法務局で確認する
- 受付時期によって取得すべき年度が変わる(6月始まりで翌年5月までが同じ組み合わせ)
最終的に必要となる書類は、ご家族の状況・職業・国籍によって変わります。
まずは管轄の法務局で事前相談を受け、指示された書類を正確にそろえることが、帰化申請を進めるうえでの基本となります。
個別の事案については、専門家へのご相談をおすすめします。
さむらい行政書士法人では帰化申請のサポートを行っています。
※本記事は2026年9月時点の法令・公開情報をもとに作成しています(東京法務局の添付書類ページは更新日2026年9月4日版を参照)。法令改正や運用の変更により内容が変わる可能性があるため、最新の情報は法務省・各法務局の公式サイト等でご確認ください。個別の事案については行政書士等の専門家へのご相談を推奨します。